Partager l'Article
Partager cet article sur:
Écouter
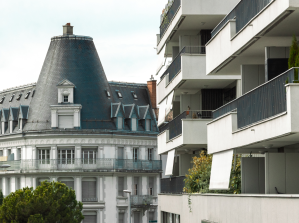
Derrière ses parts se cachent des immeubles bien réels. Adresses, loyers, valorisations, performances énergétiques: comment identifier son patrimoine indirect et jusqu’où pousser l’enquête?
L’essentiel en trois points
La loi prévoit un cadre qui définit la documentation à publier par les fonds pour découvrir les bâtiments dans lesquels son argent est investi.
Entre données obligatoires et informations complémentaires, chaque fonds dispose d’une politique de communication propre.
Évaluer l’état énergétique des immeubles et les investissements qui pourraient peser sur leur rentabilité nécessite de croiser certaines données.
Sur un relevé bancaire, un placement immobilier se résume à un nom de fonds, quelques parts et une valeur. Mais quels bâtiments composent ce parc immobilier? Logements, bureaux, commerces? Dans quel état sont-ils et quels travaux devront-ils subir? Les réponses existent, à condition de chercher au bon endroit.
«Le point de départ, ce sont déjà les documents réglementaires», explique Sandro de Pari, directeur général de GEP SA, qui gère le Fonds Immobilier Romand (FIR).
Rapports annuels et semestriels donnent accès à l’inventaire des biens. Conformément à la loi fédérale sur les placements collectifs de capitaux (LPCC), on y retrouve, pour chaque immeuble, l’adresse, le coût de revient, les revenus locatifs bruts et la valeur vénale, soit sa valeur estimée sur le marché.
À partir de l’adresse, l’investisseur peut poursuivre ses recherches en ligne, situer le bâtiment et examiner son environnement. Certains fonds publient aussi des photographies ou proposent une rubrique «Portefeuille» sur leur site, avec des renseignements complémentaires. Le premier pas pour passer des chiffres au terrain.
Des informations à géométrie variable
Identifier les immeubles ne signifie pas disposer de leur fiche technique complète pour autant. Affectation, année de construction, rendement locatif, taux de vacance ou état d’entretien: tous ces éléments ne sont pas systématiquement accessibles à l’échelle de chaque bâtiment. Tandis que certains gestionnaires vont au-delà du minimum réglementaire, d’autres privilégient les données consolidées du fonds.
Est-il alors possible de demander ce qui peut manquer en termes d’informations? «Oui, mais sans garantie d’obtenir chaque détail. Car un investisseur ne peut pas être privilégié au détriment des autres», rappelle Sandro de Pari. La direction décide des informations supplémentaires qu’elle rend publiques, dans le respect de l’égalité de traitement des porteurs de parts. Une demande individuelle ne donne donc pas droit à un accès exclusif aux données internes.
État énergétique et travaux: où chercher?
Comment savoir si un immeuble vieillissant nécessitera bientôt d’importantes rénovations? L’exercice s'avère plus délicat. Une étiquette énergétique est parfois publiée, mais elle ne renseigne pas forcément sur les montants à investir ou le calendrier des chantiers.
«Il faut pour cela se référer au contrat du fonds et au prospectus», conseille Sandro de Pari. Ces documents décrivent la prise en compte des risques de durabilité, les objectifs à court, moyen et long terme et les moyens prévus pour les atteindre. Les rapports de gestion retracent ensuite les démarches entreprises, tandis que les sites web des fonds peuvent apporter des précisions supplémentaires, parfois immeuble par immeuble. Autant d’informations qui méritent une attention précise, en particulier dans le contexte actuel de la transition énergétique, puisque ce type de rénovations peut représenter des dépenses importantes et influencer les résultats futurs. Connaître la stratégie du gestionnaire n’équivaut cependant pas à disposer d’un programme chiffré de travaux pour chaque adresse.
ESG: une transparence à plusieurs étages
Concernant les critères ESG, l’Asset Management Association Switzerland (AMAS) a défini, par autorégulation, des indicateurs environnementaux propres aux fonds immobiliers, notamment sur l’énergie et les émissions de CO₂. Ces prescriptions professionnelles étant par ailleurs distinctes du cadre légal de la LPCC.
Pour Sandro de Pari, qui considère les fonds immobiliers comme un exemple dont les organismes publics devraient s’inspirer, le bilan s’avère très positif. «Globalement, on a atteint un niveau de transparence qui est très bon». Reste une limite: une bonne visibilité sur les performances globales du portefeuille ne permet pas toujours de connaître précisément la situation de chaque immeuble.
L’investisseur dispose ainsi d’une méthode: relever les adresses dans le rapport de gestion, rechercher les données complémentaires sur le site du fonds, puis examiner les engagements environnementaux et les mesures annoncées. Si la composition du patrimoine se vérifie, son état et son évolution se déchiffrent davantage. Au-delà de la valeur affichée sur un relevé, c’est donc cette lecture croisée qui permettra de donner toute sa substance à son placement.
Thomas Pfefferlé
Partager cet article sur:
En lien avec cet article
Partager cet article sur: