•
Tendances
•
8 min
•
Immoday.ch
Partager l'Article
Partager cet article sur:
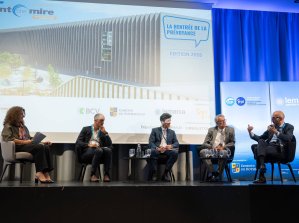
La Rentrée de la Prévoyance s’est tenue le 26 août dernier au Musée cantonal des Beaux-Arts de Lausanne devant un large public de professionnels. Portée par la revue Point de mire et soutenu par la BCV, Edmond de Rothschild (Suisse) SA, lemania-pension, Mirabaud Asset Management, PensExpert, Realstone et Syz, cette édition était consacrée au financement de la prévoyance professionnelle face aux défis démographiques et structurels.
«La prévoyance, c’est simplement transformer une catastrophe en un simple malheur. Finalement, un simple malheur en une réparation financière.» C’est avec cette définition imagée que Francis Bouvier, responsable du département prévoyance professionnelle à la Banque cantonale vaudoise (BCV), a posé les bases des discussions.
À l’origine, la prévoyance répondait à une logique essentiellement collective. La famille assumait d’abord cette fonction, avant que l’industrialisation ne fasse émerger des systèmes de retraite fondés sur la solidarité. Les différents piliers et réformes ont ensuite accompagné les évolutions de la société. Aujourd’hui, les parcours professionnels sont plus fragmentés qu’en 1985 quand «les carrières étaient linéaires».
Une prévoyance toujours plus individualisée
Pour Pablo Astengo, responsable des solutions de prévoyance à la Banque SYZ, cette évolution s’est accompagnée d’une individualisation progressive de la LPP. «1995 marque l’individualisation de la propriété de l’avoir de prévoyance et 2017 marque l’individualisation de l’investissement», a-t-il souligné. Prestations, plans de prévoyance, stratégies de placement: les possibilités de choix se sont ainsi multipliées jusqu’aux plans 1e, qui représentent, selon lui, «le niveau le plus avancé de cette individualisation».
Cependant, plus de liberté implique aussi plus de responsabilités et de complexité. Les rachats en sont un exemple. Leur restitution aux bénéficiaires en cas de décès pose la question de savoir s’ils relèvent encore de la solidarité collective ou déjà d’une forme d’épargne individuelle.
Selon Pablo Astengo, il faut distinguer les deux dimensions de la LPP. La partie obligatoire doit rester fondée sur la solidarité et la protection, tandis que la prévoyance surobligatoire peut laisser davantage de place à la personnalisation et à la responsabilité individuelle. «La vraie question n’est pas de savoir si la LPP va devenir plus collective ou plus individuelle, mais de savoir quelle part doit rester collective et quelle place accorder à l’individualisation.»
Anticiper les évolutions du système
La place de la Supplétive a également été abordée. François Braun, responsable de division à la Fondation institution supplétive LPP, a mis l’accent lors de son intervention sur l’anticipation. Une nécessité pour une institution confrontée à des situations dont les effets peuvent se manifester plusieurs années plus tard. La Supplétive doit également suivre de près les évolutions législatives, qui peuvent modifier ses missions et son fonctionnement.
Face à l’augmentation des volumes, notamment des comptes de libre passage et des personnes au chômage, la numérisation et l’optimisation des processus deviennent essentielles pour éviter une surcharge opérationnelle. Pour sa part, la démographie reste un facteur important sans être le seul déterminant de son activité.
Le swap immobilier, un outil à connaître
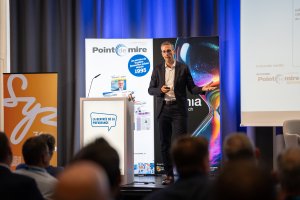
Ces défis demandent aux caisses de pension de disposer de leviers capables d’optimiser leurs investissements. Comment transformer un immeuble en portefeuille immobilier diversifié, tout en déléguant sa gestion? C’est autour de cette question que Julian Reymond, CEO de Realstone, un asset manager suisse indépendant spécialisé dans l'immobilier, a présenté le principe du swap immobilier. Celui-ci permet à une caisse de pension de transformer un immeuble détenu en direct en une participation à un portefeuille immobilier diversifié.
Le propriétaire apporte son immeuble à une fondation de placement et reçoit en contrepartie des parts de cette dernière avec éventuellement une partie en liquidités. L’opération se déroule chez le notaire, comme une vente immobilière classique.
Le swap offre plusieurs avantages. Le premier concerne la gestion du parc immobilier qui nécessite du temps et un suivi des régies. Les vacances et les délais de relocation ont également été évoqués car ils pèsent sur la performance globale du bien. L’apport à la fondation permet à la caisse de pension de déléguer la gestion des immeubles.
Le deuxième atout du swap porte sur la taille du portefeuille immobilier. Il permet à une caisse de pension propriétaire d'un nombre restreint d'immeubles de se diversifier.
Rénovation et création de valeur
La transition énergétique est un autre enjeu important. Selon les chiffres présentés, 52% des sources énergétiques des immeubles reposent encore sur les énergies fossiles. Or, l’objectif zéro carbone est fixé à 2050.
Pour l’atteindre, le rythme des rénovations devra donc s’accélérer. Mais plus un immeuble est vétuste et peu performant énergétiquement, plus les investissements nécessaires sont importants. Julian Reymond a ainsi évoqué des coûts pouvant représenter «entre 30 et 70%» du prix de revient d’un immeuble pour certaines rénovations, notamment lorsqu’elles concernent l’enveloppe du bâtiment ou le chauffage.
Ces investissements peuvent néanmoins contribuer à la création de valeur. Changement de chauffage, installation de panneaux photovoltaïques, rénovation, densification ou repositionnement font partie des leviers présentés par Realstone pour améliorer les revenus locatifs et la performance des immeubles.
Un exemple présenté à Lausanne illustre cette approche. Après le départ du locataire, l’immeuble a été entièrement rénové et densifié avec l’ajout de deux étages. Le bâtiment a également été repositionné en appartements meublés. Cette opération a permis de doubler la performance pour les investisseurs.
Le swap permet à la caisse de pension de continuer à participer à cette création de valeur après l’apport.
La fiscalité constitue enfin un autre élément à prendre en compte. Selon les situations et les cantons, l’apport en nature peut être réalisé avec une neutralité fiscale, l’impôt sur le gain immobilier étant reporté. Les conditions varient toutefois selon les cantons et un ruling fiscal doit être négocié.
La mise en place du swap se fait en trois étapes. La première consiste à déterminer quel immeuble pourrait être apporté et à quel prix. La deuxième est celle de la due diligence. Enfin, la troisième étape est la finalisation de l’opération chez le notaire avec l’apport en nature.
Immobilier et caisses de pension
L’événement s’est poursuivi avec une table ronde. Elle a réuni Aldo Ferrari, membre des Conseils, Fondation Ethos et Fondation institution supplétive LPP, Vincent Kaufmann, directeur de la Fondation Ethos, Sébastien Gyger, directeur des investissements de la BCV, et Serge Ledermann, administrateur indépendant, 1959 Advisors.
L’immobilier était au cœur des échanges. Dans un contexte de faibles rendements obligataires, les caisses de pension ont progressivement cherché d’autres sources de rendement. L’immobilier fait partie des classes d’actifs qui ont pris davantage de place dans leurs portefeuilles, aux côtés notamment des actions, des infrastructures et des actifs privés.
Pour Aldo Ferrari, cette évolution est notamment liée à la période des taux d’intérêt négatifs en Suisse. Les institutions de prévoyance ont alors investi davantage dans certains domaines où les banques intervenaient traditionnellement, comme les prêts hypothécaires, mais aussi dans l’immobilier ou le capital-risque.
L’immobilier présente plusieurs caractéristiques intéressantes pour une caisse de pension. Sébastien Gyger souligne notamment les revenus qu’il peut procurer et la relative stabilité du marché immobilier suisse sur une longue période.
Mais l’immobilier n’est pas dépourvu de risques. Aldo Ferrari a mis en garde contre les stratégies qui peuvent donner l’impression de diversifier les placements alors qu’elles conduisent, selon lui, à un « cumul de risques ». Il distingue notamment les investissements hypothécaires de l’immobilier direct, dont la gestion nécessite des moyens et des compétences spécifiques. La gestion directe s’adresse davantage aux grandes institutions, qui disposent de la taille et de l’organisation nécessaires pour assurer le suivi d’un portefeuille immobilier sur le long terme.
Un autre intérêt de l’immobilier tient aux revenus locatifs. Pour une institution qui doit régulièrement verser des rentes, disposer d’actifs générant des flux de trésorerie constitue un élément à prendre en compte.
La dimension climatique s’invite désormais dans la gestion des actifs immobiliers. Vincent Kaufmann estime que les caisses de pension peuvent agir directement sur leurs immeubles, notamment en matière d’efficacité énergétique et de réduction des émissions. Cette réflexion ne concerne pas seulement la consommation des bâtiments. Elle porte également sur les matériaux utilisés pour leur construction, leur rénovation ou leur déconstruction.
Les événements climatiques extrêmes pourraient également entraîner de nouveaux besoins d’investissement, notamment pour adapter les bâtiments aux épisodes de chaleur. Vincent Kaufmann a souligné toutefois qu’il est difficile de savoir dans quelle mesure ces dépenses d’adaptation se traduiront à l’avenir par les mêmes niveaux de rendement.
L’immobilier apparaît ainsi comme une composante importante des portefeuilles des caisses de pension, sans pour autant constituer une réponse unique à la question des rendements.
Et après les chiffres, la bonne humeur! La Rentrée de la prévoyance s’est terminée avec un spectacle très applaudi de Cuche et Barbezat.
La Rédaction Immoday
Suivez-nous sur LinkedIn.
Partager cet article sur:
Partager cet article sur: