•
Trends
•
7 min
•
Immoday.ch
Artikel teilen
Diesen Artikel teilen auf:
Die Rentrée de la Prévoyance fand am 26. August vor grossem Fachpublikum im Musée cantonal des Beaux-Arts in Lausanne statt. Die vom Magazin Point de Mire organisierte und von der BCV, Edmond de Rothschild (Suisse) SA, Lemania-Pension, Mirabaud Asset Management, PensExpert, Realstone und Syz unterstützte Veranstaltung widmete sich in diesem Jahr der Finanzierung der beruflichen Altersvorsorge angesichts der derzeitigen demografischen und strukturellen Herausforderungen.
«Vorsorge bedeutet ganz einfach, eine Katastrophe in eine blosse Unannehmlichkeit und schliesslich eine blosse Unannehmlichkeit in einen finanziellen Ausgleich zu verwandeln.» Mit dieser anschaulichen Definition legte Francis Bouvier, Leiter der Abteilung Berufliche Vorsorge bei der Waadtländer Kantonalbank (BCV), den Grundstein für die Diskussionen.
Ursprünglich beruhte die Altersvorsorge im Wesentlichen auf einem kollektiven Ansatz. Zunächst war sie Sache der Familie, bevor zur Zeit der Industrialisierung solidarisch geprägte Altersvorsorgesysteme entstanden. Im Zuge gesellschaftlicher Entwicklungen bildeten sich anschliessend die verschiedenen Säulen und Reformen heraus. Heute sind berufliche Laufbahnen stärker fragmentiert als 1985, als Karrieren noch häufiger linear verliefen.
Eine immer individuellere Vorsorge
Für Pablo Astengo, Leiter der Abteilung Vorsorgelösungen bei der Bank SYZ, ging diese Entwicklung mit einer schrittweisen Individualisierung der beruflichen Vorsorge einher. «Das Jahr 1995 markiert die Individualisierung des Eigentums an den Vorsorgeguthaben und das Jahr 2017 markiert die Individualisierung der Anlagestrategie», betonte er. Leistungen, Vorsorgepläne und Anlagestrategien: Die Wahlmöglichkeiten haben sich seither vervielfacht – bis hin zu den 1e-Plänen, die seiner Ansicht nach die höchste Stufe dieser Individualisierung darstellen.
Mehr Freiheit bedeutet jedoch auch mehr Verantwortung und Komplexität. Ein Beispiel dafür sind die freiwilligen Einkäufe in die Pensionskasse. Deren Rückzahlung an die Begünstigten im Todesfall wirft die Frage auf, ob sie noch unter die kollektive Solidarität fallen oder bereits eine Form des individuellen Sparens darstellen.
Laut Pablo Astengo muss zwischen diesen beiden Dimensionen der beruflichen Altersvorsorge unterschieden werden. Der obligatorische Teil muss weiterhin auf Solidarität und Schutz ausgerichtet sein, während die überobligatorische Vorsorge mehr Raum für individuelle Gestaltung und Eigenverantwortung lassen kann. «Die eigentliche Frage ist nicht, ob die berufliche Altersvorsorge künftig eher kollektiv oder eher individuell ausgerichtet sein wird, sondern welcher Anteil kollektiv bleiben soll und welchen Stellenwert die Individualisierung einnehmen soll.»
Entwicklungen des Systems vorwegnehmen
Die Rolle der Auffangeinrichtung wurde ebenfalls angesprochen. François Braun, Abteilungsleiter bei der Stiftung Auffangeinrichtung BVG, legte in seinem Referat den Schwerpunkt auf die Antizipation. Sie ist für eine Institution, die mit Situationen konfrontiert ist, deren Auswirkungen sich erst viele Jahre später zeigen können, unabdingbar. Die Auffangeinrichtung müsse zudem die gesetzgeberischen Entwicklungen genau verfolgen, da diese ihre Aufgaben und ihre Funktionsweise verändern können.
Angesichts der steigenden Zahl der Freizügigkeitskonten und der Arbeitslosen sind Digitalisierung und Prozessoptimierung unerlässlich, um eine operative Überlastung zu vermeiden. Die Bevölkerungsentwicklung bleibt ihrerseits ein wichtiger, aber nicht der einzige entscheidende Faktor für die Geschäftstätigkeit der Auffangeinrichtung.
Der Immobilien-Swap – ein Instrument, das man kennen sollte
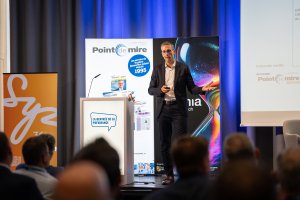
Die genannten Herausforderungen erfordern, dass Pensionskassen über Mittel zur Optimierung ihrer Anlagen verfügen. Wie lässt sich eine direkt gehaltene Liegenschaft in ein breiter diversifiziertes Immobilienportfolio überführen, ohne die Verwaltung weiterhin selbst tragen zu müssen? Diese Frage stand im Zentrum der Ausführungen von Julian Reymond, CEO von Realstone, einem unabhängigen Schweizer Unternehmen für Immobilien-Asset-Management, der das Konzept des Immobilien-Swaps vorstellte. Dieser ermöglicht es einer Pensionskasse, eine direkt gehaltene Liegenschaft in eine Beteiligung an einem diversifizierten Immobilienportfolio umzuwandeln: Die Eigentümerin bringt ihre Liegenschaft in eine Anlagestiftung ein und erhält im Gegenzug Anteile an dieser Stiftung, gegebenenfalls ergänzt durch einen Baranteil. Die Transaktion findet beim Notar statt, genau wie bei einem klassischen Immobilienverkauf.
Der Swap bietet mehrere Vorteile. Der erste Vorteil betrifft die Bewirtschaftung des Immobilienparks, die zeitaufwendig ist und eine enge Überwachung der Hausverwaltungen erfordert. Auch Leerstände und Wiedervermietungszeiten wurden angesprochen, da sie die Gesamtperformance der Liegenschaft beeinflussen. Durch die Einbringung der Immobilien in die Anlagestiftung kann die Pensionskasse die Verwaltung der Liegenschaften delegieren.
Der zweite Vorteil des Swaps liegt in der Diversifikation: Eine Pensionskasse mit nur wenigen eigenen Gebäuden erreicht eine breitere Abstützung ihrer Anlagen, wenn sie ihre Liegenschaften gegen Anteile an einem grösseren Immobilienportfolio eintauscht.
Renovation und Wertschöpfung
Die Energiewende ist ein weiteres wichtiges Thema. Den vorgelegten Zahlen zufolge stammen noch immer 52 Prozent der von Gebäuden verbrauchten Energie aus fossilen Energieträgern. Das Netto-Null-CO₂-Ziel ist jedoch auf 2050 festgelegt. Um es zu erreichen, muss das Tempo der Sanierungsarbeiten erhöht werden. Je baufälliger und energieineffizienter ein Gebäude jedoch ist, desto höher sind die erforderlichen Investitionen. Julian Reymond machte daher darauf aufmerksam, dass bestimmte energetische Sanierungsmassnahmen zwischen 30 und 70 Prozent der Gesamtkosten ausmachen können, insbesondere wenn sie die Gebäudehülle oder die Heizung betreffen.
Dennoch können diese Investitionen zur Wertschöpfung beitragen. Der Austausch der Heizanlage, die Installation von Photovoltaikmodulen sowie Renovation, Verdichtung oder Neupositionierung gehören zu den Massnahmen, die Realstone vorschlägt, um Mieteinnahmen und Performance von Liegenschaften zu verbessern.
Ein in Lausanne vorgestelltes Beispiel veranschaulicht diesen Ansatz: Ein Gebäude wurde nach dem Auszug des Mieters komplett renoviert und durch den Ausbau um zwei Stockwerke verdichtet. Zudem wurde die Liegenschaft neu positioniert und wird nun als möblierte Apartments vermietet. Dank dieser Massnahmen konnte die Rendite für die Anleger verdoppelt werden.
Auch wenn ihr die Gebäude nicht mehr direkt gehören, profitiert die Pensionskasse bei einem Swap weiterhin von einer solchen Wertschöpfung.
Ein weiterer Aspekt, den es zu berücksichtigen gilt, ist die Besteuerung. Je nach Situation und Kanton kann die Sacheinlage steuerneutral erfolgen und die Grundstückgewinnsteuer wird aufgeschoben. Die Bedingungen variieren jedoch von Kanton zu Kanton, weshalb unbedingt ein Steuerruling eingeholt werden muss.
Die Durchführung des Swaps erfolgt in drei Schritten: Zunächst wird ermittelt, welche Liegenschaft zu welchem Preis eingebracht werden kann. Anschliessend folgt die Due Diligence, bevor die Transaktion beim Notar mittels Sacheinlage abgeschlossen wird.
Immobilien und Pensionskassen
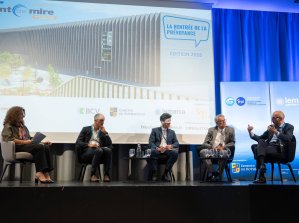
Im Anschluss an die Veranstaltung fand eine Podiumsdiskussion statt. Daran nahmen Aldo Ferrari, Stiftungsrat der Ethos-Stiftung und der Auffangstiftung BVG, Vincent Kaufmann, Direktor der Ethos-Stiftung, Sébastien Gyger, Chief Investment Officer der BCV, sowie Serge Ledermann, unabhängiger Verwaltungsrat, 1959 Advisors, teil.
Im Mittelpunkt der Diskussion stand das Thema Immobilien. Angesichts der tiefen Obligationenrenditen suchten die Pensionskassen zunehmend andere Renditequellen. Zu den Anlageklassen, die in ihren Portfolios an Bedeutung gewonnen haben, gehören – neben Aktien, Infrastruktur- und Privatmarktanlagen – die Immobilien.
Für Aldo Ferrari hängt dieser Trend massgeblich mit der Phase der Negativzinsen in der Schweiz zusammen. Die Vorsorgeeinrichtungen investierten verstärkt in bestimmte Bereiche, in denen traditionell die Banken tätig waren, wie beispielsweise in Hypothekarkredite, aber auch in Immobilien oder Risikokapital.
Immobilien weisen mehrere Merkmale auf, die für eine Pensionskasse interessant sind. Sébastien Gyger hob in erster Linie die damit erzielbaren Erträge und die relative Stabilität des Schweizer Immobilienmarktes über einen langen Zeitraum hervor.
Risikofrei sind Immobilien allerdings auch nicht. Aldo Ferrari warnte vor Strategien, die den Eindruck einer Anlagediversifizierung erwecken können, obwohl sie seiner Ansicht nach zu einer Risikoakkumulation führen. Er unterscheidet insbesondere zwischen Hypothekarinvestitionen und direkten Investitionen in Immobilien, deren Verwaltung spezifische Mittel und Kompetenzen erfordert. Direkte Immobilieninvestitionen eignen sich eher für grössere Kassen, die über die erforderlichen Strukturen und Ressourcen verfügen, um ein Immobilienportfolio langfristig zu betreuen.
Ein weiterer Vorteil der Immobilien sind die Mieteinnahmen. Über Vermögenswerte zu verfügen, die Cashflow generieren, ist für eine Institution, die regelmässig Renten auszahlen muss, durchaus ein zu berücksichtigender Faktor.
Klimatische Aspekte spielen inzwischen auch bei der Immobilienverwaltung eine Rolle. Wie Vincent Kaufmann ausführte, können Pensionskassen auf ihre Liegenschaften direkt Einfluss nehmen, namentlich hinsichtlich Energieeffizienz und Emissionsreduktion. Diese Überlegung betrifft nicht nur den Energieverbrauch der Gebäude, sondern auch die Materialien, die für deren Bau, Renovation oder Rückbau verwendet werden.
Extreme klimatische Ereignisse könnten zudem zusätzlichen Investitionsbedarf auslösen, etwa für Massnahmen zur Verbesserung des Wohnkomforts bei Hitzewellen. Vincent Kaufmann betonte jedoch, dass es schwer einzuschätzen sei, inwieweit solche Anpassungsausgaben in Zukunft zu denselben Ertragsniveaus führen werden.
Immobilien bilden also einen wichtigen Bestandteil der Portfolios von Pensionskassen, lösen die Renditefrage jedoch nicht allein.
Nach den Zahlen war schliesslich gute Laune angesagt: Die Rentrée de la Prévoyance endete mit einer von grossem Beifall begleiteten Darbietung von Cuche und Barbezat.
Die Immoday-Redaktion
Folgen Sie uns auf LinkedIn.
Diesen Artikel teilen auf:
Diesen Artikel teilen auf: