Partnerinhalt
•
Interview
•
5 min
•
Immoday.ch
Artikel teilen
Diesen Artikel teilen auf:
Für Pensionskassen sind Hypotheken zu einer ergänzenden Anlageklasse im Bereich der Obligationen geworden. Sie ersetzen direkte oder indirekte Immobilienanlagen nicht, sondern erweitern das Anlageuniversum um einen Baustein mit anderen Rendite- und Risikoeigenschaften. Gerade die Kombination aus Immobilien, Hypotheken und klassischen Obligationen kann dazu beitragen, ein Pensionskassenportfolio breiter zu diversifizieren und die Ertragsquellen ausgewogener zu gestalten.
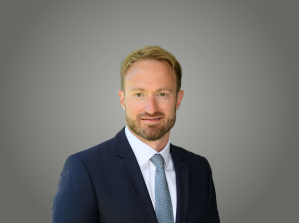
Für Pensionskassen sind Hypotheken zu einer ergänzenden Anlageklasse im Obligationenbereich geworden, erklärt Nicolas Cadalbert. In seiner heutigen Funktion als Portfolio Manager Hypotheken verantwortet er die Betreuung und Weiterentwicklung von Hypotheken-Anlagelösungen bei AXA Asset Management.
Nicolas Cadalbert, warum sind Hypotheken aus Anlegersicht eine attraktive Anlageklasse?
Schweizer Hypotheken bieten Pensionskassen eine interessante Kombination aus stabilen laufenden Erträgen, grundpfandrechtlicher Besicherung und einem attraktiven Renditeaufschlag gegenüber vergleichbaren CHF-Anleihen. Gleichzeitig weist die Anlageklasse vergleichsweise geringe Schwankungen auf. Gerade für Vorsorgewerke können Hypotheken deshalb eine sinnvolle Ergänzung innerhalb der Obligationen CHF aufgrund Mehrrendite und Diversifikation darstellen.
Seit wann ist AXA Asset Management im Hypothekargeschäft tätig?
AXA ist seit über 100 Jahren im Schweizer Hypothekargeschäft tätig. Wir verfügen über langjährige Erfahrung entlang der gesamten Wertschöpfungskette – von der Kreditprüfung und Immobilienbewertung über das Sourcing bis hin zur laufenden Bewirtschaftung und Portfoliosteuerung. Aktuell verwaltet AXA rund CHF 12 Milliarden Schweizer Hypotheken, davon rund CHF 4 Milliarden im Auftrag von Pensionskassen, und zählt damit zu den etablierten Anbietern im Schweizer Markt.
Welchen Stellenwert haben Hypotheken heute innerhalb Ihrer Immobilienanlagen?
Hypotheken sind für uns eine eigenständige Anlageklasse, stehen jedoch in engem Bezug zum Immobilienmarkt. Im Gegensatz zu einer direkten Immobilienanlage steht nicht die Partizipation an der Wertentwicklung einer Liegenschaft im Vordergrund, sondern primär der vertraglich vereinbarte Zinsertrag und erst in zweiter Linie die Besicherung. Deshalb betrachten wir Hypotheken als Obligationenersatz. Immobilien und Hypotheken ergänzen sich dadurch sehr gut und erfüllen unterschiedliche Funktionen innerhalb eines Pensionskassenportfolios. Hypotheken sind zwar weniger liquide als Obligationen, bieten jedoch deutlich mehr Liquidität als direkte Immobilienanlagen. Zudem erhöhen Hypotheken die Diversifikation innerhalb des Immobilienuniversums, da sie primär dem Markt für selbstgenutztes Wohneigentum exponiert sind, während direkte Immobilienanlagen überwiegend in Renditeliegenschaften investieren. Dadurch erschliessen sie ein anderes Segment des Immobilienmarktes und leisten einen zusätzlichen Diversifikationsbeitrag innerhalb des Gesamtportfolios.
Der Hypothekenmarkt wächst bei Versicherungen stark. Gilt das auch für AXA?
Bei Pensionskassen wie auch bei AXA hat das Hypothekengeschäft in den vergangenen Jahren an Bedeutung gewonnen. Dabei verfolgen wir bewusst einen kontrollierten Wachstumsansatz. Entscheidend ist für uns nicht möglichst viel Volumen aufzubauen, sondern Neugelder nur in dem Umfang aufzunehmen, wie wir diese auch zu unseren Qualitäts- und Renditeanforderungen investieren können.
2020 haben Sie die Anlagegruppe «AXA Vorsorge Hypotheken Schweiz» lanciert. In welche Hypotheken investiert diese Anlagegruppe genau?
Der Schwerpunkt des Portfolios liegt klar auf Schweizer Wohnimmobilien (rund 90%). Finanziert werden jedoch nicht nur Einfamilienhäuser und Eigentumswohnungen, sondern auch Mehrfamilienhäuser sowie ausgewählte gemischt genutzte und kommerzielle Liegenschaften. Damit können durchaus auch grössere Finanzierungen Bestandteil des Portfolios sein. Entscheidend sind jeweils die Qualität des Kreditnehmers, die Werthaltigkeit der Immobilie, eine angemessene Belehnung und die nachhaltige Tragbarkeit der Finanzierung.
Wie erfolgt die Verwaltung der Hypotheken?
Ein wesentlicher Vorteil ist unsere weitgehend integrierte Wertschöpfungskette. AXA verfügt über eigene Spezialisten für Hypotheken, Kreditprüfung, Immobilienbewertung, Portfoliomanagement und Bewirtschaftung. Gleichzeitig profitieren wir beim Sourcing vom breiten Vertriebsnetz der AXA in der Schweiz. Dadurch können wir die Auswahl und Steuerung der Hypotheken sehr gezielt vornehmen und sind nicht darauf angewiesen, fertige Portfolios von Banken zu übernehmen.
Können Sie Angaben zur Grösse der Anlagegruppe machen?
Die für Zeichnungen geöffnete Anlagegruppe ist seit der Lancierung 2020 kontinuierlich gewachsen und verfügt per 30. Juni 2026 über ein Vermögen von rund CHF 1.8 Mrd. Das Portfolio umfasst rund 1’500 Hypotheken, und die Investorenbasis besteht aus rund 40 Schweizer Vorsorgeeinrichtungen. Auch künftig streben wir ein stetiges, aber kontrolliertes Wachstum an. Der Ausbau der Investorenbasis soll dabei stets im Einklang mit den verfügbaren Anlagemöglichkeiten und unseren Renditezielen erfolgen.
Bieten Hypotheken für Ihre Kunden attraktivere Renditen als direkte oder indirekte Immobilienanlagen?
Ein direkter Vergleich greift aus unserer Sicht zu kurz, da es sich um unterschiedliche Anlageklassen handelt. Immobilien bieten neben laufenden Mieterträgen auch die Möglichkeit, an Wertsteigerungen zu partizipieren. Bei Hypotheken steht dagegen der vertraglich definierte Zinsertrag im Vordergrund, ergänzt durch die grundpfandrechtliche Besicherung. Für Pensionskassen sind deshalb vor allem die unterschiedlichen Rendite- und Risikotreiber interessant. Hypotheken und Immobilien ergänzen sich innerhalb eines diversifizierten Portfolios.
Besteht eine starke Nachfrage nach dieser Anlageklasse, insbesondere von institutionellen Investoren und Pensionskassen?
Das Interesse von Pensionskassen an Schweizer Hypotheken ist weiterhin hoch. Dies zeigt sich auch in der steigenden Allokationsquote, die in den letzten Jahren in verschiedenen Pensionskassenstudien beobachtet werden konnte. Insbesondere im aktuellen Zinsumfeld suchen viele Investoren nach Anlagen, die gegenüber klassischen CHF-Obligationen einen zusätzlichen laufenden Ertrag bieten, ohne dass dafür höhere Kreditrisiken eingegangen werden müssen. Die Entwicklung unserer Anlagegruppe und der kontinuierliche Ausbau der Investorenbasis bestätigen dieses Interesse.
Sie erwähnten, dass Hypotheken rund 100 Basispunkte mehr Rendite bieten als Bundesobligationen. Reicht dieser Renditeaufschlag angesichts des höheren Risikos aus, um Pensionskassen zu überzeugen?
Die genannten rund 100 Basispunkte jährlich entsprechen einer langfristigen Grössenordnung beziehungsweise einem historischen Durchschnittswert. Je nach Markt- und Zinsumfeld kann der tatsächliche Renditeaufschlag davon abweichen. Hypotheken sind zwar weniger liquide als Bundesobligationen, dafür stehen den Krediten reale Immobilienwerte als Sicherheiten gegenüber. In unserem Portfolio liegt die durchschnittliche Belehnung bei lediglich rund 45 Prozent. In Kombination mit einer breiten Diversifikation und einer sorgfältigen Kreditprüfung ergibt sich daraus aus unserer Sicht ein attraktives Rendite-Risiko-Profil.
Haben Hypotheken die traditionellen Immobilienanlagen bei AXA teilweise ersetzt oder stellen sie eine ergänzende Anlageklasse dar?
Hypotheken verstehen wir klar als ergänzende Anlageklasse im Bereich der Obligationen. Sie ersetzen direkte oder indirekte Immobilienanlagen nicht, sondern erweitern das Anlageuniversum um einen Baustein mit anderen Rendite- und Risikoeigenschaften. Gerade die Kombination aus Immobilien, Hypotheken und klassischen Obligationen kann dazu beitragen, ein Pensionskassenportfolio breiter zu diversifizieren und die Ertragsquellen ausgewogener zu gestalten.
Immoday.ch
Diesen Artikel teilen auf:
Diesen Artikel teilen auf: