Partnerinhalt
•
Trends
•
4 min
•
IMvestir Partners • COPTIS
Artikel teilen
Diesen Artikel teilen auf:
Anhören
Indirekte Immobilienanlagen in der Schweiz: unterschiedliche Entwicklungen im dritten Quartal
Volatile Kurse bei kotierten Fonds, eine positive Entwicklung im nicht kotierten Segment und eine rege Kapitalerhöhungstätigkeit: Das dritte Quartal 2026 zeigt unterschiedliche Dynamiken am Schweizer Markt für indirekte Immobilienanlagen. Das Interesse der Anleger bleibt gross, während die Marktbedingungen und regulatorischen Unsicherheiten ihre Anlageentscheidungen beeinflussen.
Die Kennzahlen per 30. September 2026 geben einen Überblick über diese Entwicklungen und beleuchten die zentralen Herausforderungen für die verbleibenden Monate des Jahres.
Wir danken unserem Partner IMvestir Partners SA herzlich für die Analyse und die fundierte Einordnung der Marktentwicklungen.
Das COPTIS-Team
Quartalsbericht per 30. September 2026
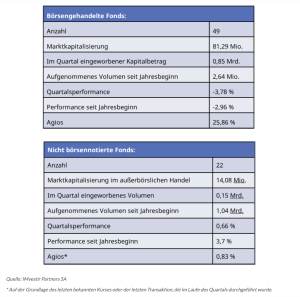
Das Universum der Immobilienfonds setzt sich wie folgt zusammen:
Quartalskommentar
Kotierte Fonds: Volatilität und Umschichtungen
Der Markt der kotierten Immobilienfonds verzeichnete ein volatiles Quartal, geprägt von rückläufigen Handelsvolumen infolge geopolitischer und regulatorischer Unsicherheiten. Gleichzeitig erreichte die Zahl der Kapitalerhöhungen einen neuen Rekord: Seit Jahresbeginn wurden 34 Transaktionen mit einem Gesamtvolumen von CHF 3,68 Milliarden durchgeführt (+16,38 % gegenüber September 2025). Zusammen mit dem Anstieg der risikofreien Anleiherenditen belasteten diese Faktoren den Markt, der seit Jahresbeginn eine kumulierte Performance von −2,96 % aufweist. Fonds mit direktem Grundbesitz (−2,45 %) und Fonds mit indirektem Grundbesitz (−2,84 %) entwickelten sich dabei ähnlich.
Es scheint eine Umschichtung stattgefunden zu haben: Bei einigen seit Langem bestehenden Fonds und Wohnimmobilienfonds mit hohen Agios sowie bei Fonds, die eine Kapitalaufnahme angekündigt hatten, wurden Gewinne realisiert, um an Kapitalerhöhungen zum Nettoinventarwert teilzunehmen oder sich im nicht kotierten Segment neu zu positionieren. Hingegen weisen die kürzlich kotierten Fonds seit Jahresbeginn eine positive Performance auf.
Nicht kotierte Fonds: Widerstandsfähigkeit und Diversifikation
Die nicht kotierten Immobilienfonds bestätigen dagegen ihre Widerstandsfähigkeit und ihre Rolle als Diversifikationsinstrument innerhalb eines Portfolios indirekter Immobilienanlagen. Mit einer Quartalsperformance von 0,66 % steigt ihre Performance seit Jahresbeginn auf 3,70 %.
Weiterhin rege Kapitalerhöhungstätigkeit
Trotz des Drucks auf die kotierten Fonds werden die Kapitalerhöhungen weiterhin in grossem Umfang gezeichnet, was von einem anhaltenden Interesse an Immobilienanlagen zeugt. Die Dividendenrenditen liegen bei 2,36 % für kotierte Fonds und bei 3,08 % für nicht kotierte Fonds. Für das letzte Quartal wurden bereits 13 Transaktionen mit einem Gesamtvolumen von CHF 1,33 Milliarden angekündigt. Angesichts dieser weiteren Kapitalerhöhungen dürfte der Markt jedoch volatil bleiben.
Regulatorische Unsicherheiten und die Rolle der Immobilienfonds
Diese rege Aktivität hält trotz regulatorischer Unsicherheiten an, insbesondere im Zusammenhang mit dem Entwurf zur Revision des Bundesgesetzes über den Erwerb von Grundstücken durch Personen im Ausland (BewG, Lex Koller). Dieser könnte die Beteiligungsbeschränkungen für ausländische Anleger bei kotierten Immobiliengesellschaften und Immobilienfonds verschärfen. Es wird interessant sein, die Entscheide des Ständerats zu verfolgen und zu beobachten, wie die Fondsmanager diese möglichen Auswirkungen in ihren Stresstests berücksichtigen.
In diesem Zusammenhang ist an die Rolle der Immobilienfonds bei der Finanzierung und Erneuerung des Schweizer Immobilienbestands zu erinnern. Sie mobilisieren Kapital, um Wohnungen zu erwerben, zu bauen und zu entwickeln, aber auch, um den bestehenden Immobilienbestand zu sanieren und zu dekarbonisieren. Damit tragen sie zugleich dazu bei, die Wohnungsknappheit zu bekämpfen, den Immobilienbestand zu modernisieren und die Dekarbonisierungsziele des Bundes zu erreichen. Gleichzeitig berücksichtigen sie zunehmend ESG-Aspekte und die Zufriedenheit der Mieterinnen und Mieter.
Periphere Märkte: selektive Diversifikation
Schliesslich veranlasst die ausgeprägte Dynamik des Transaktionsmarktes bei steigenden Preisen und Bewertungen die Fondsmanager dazu, ihre Suche auf periphere Regionen auszuweiten, in denen das Preisniveau weiterhin erschwinglicher ist.
Diese Diversifikation muss jedoch selektiv erfolgen und auf einer fundierten Analyse der lokalen Fundamentaldaten beruhen. Dazu zählen insbesondere das Mietniveau und die Mietentwicklung, die Entwicklung des Pro-Kopf-Einkommens, die Aussichten für das Bevölkerungswachstum, die Pipeline an Bauprojekten, die aktuelle Leerstandsquote sowie die Infrastruktur und die Lebensqualität.
Diese Kriterien gewinnen angesichts der Weiterentwicklung lokaler Vorschriften an Bedeutung. In Zürich beispielsweise haben die Stimmberechtigten kürzlich strengeren Vorschriften für Hochhäuser zugestimmt, die den Bau von Gebäuden mit einer Höhe von über 25 Metern in bestimmten Stadtgebieten weiter einschränken.
Diese Entwicklung könnte das Interesse an peripheren Märkten verstärken, insbesondere in der Deutschschweiz. Diese profitieren zudem von einem dichten und leistungsfähigen öffentlichen Verkehrsnetz, das den Zugang zu den wichtigsten Wirtschaftszentren erleichtert.
IMvestir Partners SA
Diesen Artikel teilen auf:
In Verbindung mit dem Artikel
Diesen Artikel teilen auf: