•
Interview
•
6 min
•
Immoday.ch
Artikel teilen
Diesen Artikel teilen auf:
Für eine Fondsleitung sind Risk Management und Compliance zentral. Zudem entwickeln sich beide Bereiche laufend weiter und werden komplexer, mit neuen Themen wie ESG, mit verschärften Anforderungen der FINMA und mit neuen Fragen rund um die technologischen Entwicklungen, namentlich beim Rahmen für den Einsatz künstlicher Intelligenz. Nicht zu vergessen: Damit Risk Management und Compliance wirksam sind, brauchen sie vollständige Unabhängigkeit von der Managementtätigkeit und uneingeschränkten Zugang zu Informationen.
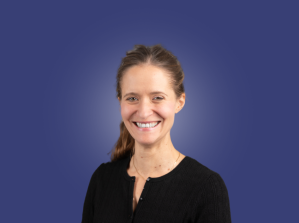
Seit nunmehr über 10 Jahren ist Yaël Brunschwig bei Realstone für Risk Management und Compliance zuständig. Sie hat miterlebt, wie die Teams gewachsen sind und das Immobilienportfolio ausgebaut wurde, mit verwalteten Vermögen, die inzwischen über 5 Milliarden Franken liegen. Was parallel dazu zu einer Vervielfachung der Anforderungen an ihre Tätigkeit geführt hat. Sie erklärt sie uns.
Yaël Brunschwig, welche Ausbildung haben Sie absolviert?
Eine Latein-Englisch-Matura, danach ein Lizenziat in Rechtswissenschaften an der Universität Lausanne, mit einem Jahr in Zürich.
Wie kommt man im Jurastudium mit Anlagefonds in Berührung?
Im Grundstudium kam man damit nicht direkt in Kontakt, jedenfalls damals nicht. Die Gelegenheit ergab sich 2007 während meiner Assistenzzeit an der Universität Genf: Ich entschied mich, zum Kollektivanlagengesetz (KAG) zu arbeiten, das gerade in Kraft getreten war und für die gesamte Branche einen wichtigen Wendepunkt darstellte.
Wie kamen Sie danach zu Realstone?
2013 habe ich mich, ermutigt durch meine Schwester, die in einer Lausanner Immobilienverwaltung arbeitete, und durch Lucia Morgillo, spontan bei Realstone beworben. Ich begann als Compliance & Legal Officer und bin heute Head of Risk Management, Compliance & Legal.
Wer ist Realstone in wenigen Worten?
Eine von der FINMA bewilligte Fondsleitung. Wir verwalten in der Schweiz über CHF 5 Milliarden an Immobilienvermögen über vier Produkte: zwei kotierte Fonds, Realstone RSF und Solvalor 61; einen nicht kotierten Fonds, den Realstone Industrial Fund; und eine Anlagegruppe einer Anlagestiftung, Realstone Immobilier Résidentiel Suisse.
Ist das ein grosses Team?
Heute nähern wir uns 50 Mitarbeitenden, gegenüber rund fünfzehn bei meinem Eintritt 2013.
Wozu dient das Risk Management konkret bei Anlagen wie Immobilien?
Es handelt sich um eine Kontrollfunktion, die nicht nur für die Bewilligung der FINMA obligatorisch, sondern auch für eine gute Governance zentral ist. Die Funktion Risk Management bestimmt, beurteilt und überwacht die Risiken, denen die Fondsleitung ausgesetzt ist (z. B. Compliance, Cyberrisiko, Betrug, Reputation), und jene der verwalteten Produkte (z. B. Leerstand, Rechtsstreitigkeiten, Wertverlust der Anlagen, Liquidität). Damit sie wirksam ist, braucht sie vollständige Unabhängigkeit von der Managementtätigkeit und uneingeschränkten Zugang zu Informationen.
Und die Compliance?
Die Compliance-Funktion stellt die rechtliche und regulatorische Konformität jeder Entscheidung der Fondsleitung sicher, um die Interessen der Investoren zu schützen.
Sind die Anforderungen für einen kotierten Fonds, einen nicht kotierten Fonds und eine Anlagestiftung dieselben?
Der Schutz der Interessen der Investoren ist der Grundpfeiler des Systems, doch die Risikobeurteilung und der regulatorische Rahmen können sich je nach Produkttyp unterscheiden.
Im Risikomanagement werden die Eigenschaften jedes einzelnen Produkts berücksichtigt, insbesondere die Grösse des Produkts, der Investorenkreis, die Anlagepolitik usw. Nicht kotierte Fonds, die sich noch in der Lancierungsphase befinden, können zum Beispiel mit besonderen Liquiditätsfragen konfrontiert sein.
Der regulatorische Rahmen für kotierte Fonds, nicht kotierte Fonds und Stiftungen beruht auf gemeinsamen Grundsätzen. Unterschiede können je nach Art des betreffenden Produkts gleichwohl bestehen, auch wenn zahlreiche Gemeinsamkeiten bleiben, namentlich aufgrund eines gemeinsamen Grundziels: den Schutz der Investoren zu gewährleisten. So unterstehen kotierte Fonds beispielsweise der Börsenregulierung, namentlich bei der Publizität der Informationen, während nicht kotierte und institutionelle Gefässe von einem flexibleren Publikationsrahmen profitieren. Weitere Erleichterungen können zudem für Produkte erlangt werden, die sich ausschliesslich an qualifizierte Investoren richten.
In den vergangenen Jahren haben sich die Kapitalerhöhungen und die Lancierung neuer Produkte gehäuft. Welche Aufgabe haben Sie bei diesen Transaktionen?
Bei den Kapitalerhöhungen bestehen meine Aufgaben im Wesentlichen aus Compliance und aus der Prüfung der Dokumentation, um die Konformität der Transaktion mit den anwendbaren Anforderungen zu gewährleisten. Die Absicht, Kapital aufzunehmen, verlangt namentlich, die Bedingungen der Kapitalerhöhung gleichzeitig an den Markt zu kommunizieren, um die Gleichbehandlung der Investoren zu wahren und Insiderdelikte zu vermeiden. Wenn die Fondsleitung ihre Produkte zudem selbst vertreibt, muss sie auch spezifische regulatorische Pflichten einhalten (namentlich bei der Klassifizierung der Investoren und bei der Dokumentation). Bei den nicht kotierten und qualifizierten Investoren vorbehaltenen Fonds achten wir darauf, dass die Investoren die Zulassungsvoraussetzungen erfüllen.
Bei der Lancierung neuer Produkte bringt meine Funktion es mit sich, dass ich bereits bei der Konzeption des Projekts und des Businessplans einbezogen bin. Profitiert das Produkt von bestimmten durch die FINMA gewährten Ausnahmen, müssen diese vom Risk Management eng überwacht werden.
Wie hat sich Ihre Arbeit in den über 10 Jahren bei Realstone entwickelt?
Sie hat sich stark entwickelt und ist auch komplexer geworden. Zunächst hat der regulatorische und thematische Umfang, in dem meine Arbeit steht, in 10 Jahren erheblich zugenommen. Heute sind die Fragen rund um ESG zentral geworden. Zudem entstehen regelmässig neue Vorgaben beim Reporting und bei der Governance. So hat die FINMA beispielsweise kürzlich ihre Anforderungen an das Management der operationellen Risiken für Fondsleitungen präzisiert und vor kurzem eine Aufsichtsmitteilung zum Rahmen für den Einsatz künstlicher Intelligenz veröffentlicht. Das kann neue zu überwachende Risiken bedeuten sowie die Einführung wirksamer Prozesse und Kontrollen, um diese Risiken zu mindern.
Wie bleibt man auf dem Laufenden?
Weiterbildung ist wesentlich. Ich selbst nehme aktiv an branchenspezifischen Arbeitsgruppen teil, etwa jenen der AMAS oder von Coptis, was mir dank des regelmässigen Austauschs mit anderen Praktikern erlaubt, auf dem neuesten Stand zu bleiben. Dieser Austausch mit den anderen Marktakteuren ist meines Erachtens unverzichtbar, um Erfahrungen zu vergleichen, sich über mögliche Problemstellungen auszutauschen und regulatorische Auswirkungen zu antizipieren.
Welchen Vorteil hat es, das Risk Management wie bei Realstone intern zu führen? Mehrere Asset Manager lagern es an externe Gesellschaften aus.
Beide Ansätze haben ihre Vorteile. Bei Realstone haben wir uns für ein gemischtes Modell entschieden: Ich betreue das Tagesgeschäft intern, und einen Teil der Kontrollen sowie das Quartalsreporting an den Verwaltungsrat lagern wir an eine Gesellschaft aus. So kann ich eine vertiefte Kenntnis des Unternehmens und eine übergreifende Sicht auf seine Tätigkeiten verbinden, mit direktem und regelmässigem Austausch mit meinen Kolleginnen und Kollegen, und gleichzeitig von der Erfahrung einer externen Gesellschaft, ihrer Gesamtsicht auf den Markt und ihren Best Practices profitieren.
In Schweizer Immobilienfonds leiten viele Frauen das Risk Management und die Compliance. Ein Zufall?
Das ist möglich. Bei mir passt das Risikomanagement neben der klassischen Brücke zwischen Recht und Compliance gut zu meinem Charakter.
Ist es ein Vorteil, Frauen im Führungsteam zu haben?
Ich denke, das kann durchaus ein Vorteil sein. Je vielfältiger ein Team ist, sei es bei den Laufbahnen, beim Geschlecht, bei den Erfahrungen usw., desto leistungsfähiger ist es voraussichtlich. Für mich sind die wirksamsten Teams in der Regel jene, die komplementäre Kompetenzen und unterschiedliche Perspektiven vereinen, und nicht jene, die auf grosser Homogenität beruhen.
Welche Ratschläge würden Sie denn einer Frau geben, die in der Immobilienbranche Karriere machen möchte?
Sie sollte es wagen, ihre Ambitionen zu formulieren und auszusprechen. Man muss deutlich sagen, was man will, ohne Angst vor Schubladen. Bei gleichen Kompetenzen bevorzugt das System noch immer zu oft die Männer. Dabei wollen die Frauen die Männer nicht verdrängen, sie wollen schlicht ihren legitimen Platz im Unternehmen, um ihren Beitrag zu leisten.
La Rédaction • Immoday.ch
Suivez-nous sur LinkedIn.
Diesen Artikel teilen auf:
In Verbindung mit dem Artikel
Diesen Artikel teilen auf: